IAI Wajibkan Perusahaan Integrasi Risiko Lingkungan ke Laporan Keuangan: Langkah Cegah ‘Greenwashing’
Fokus pada liputan mendalam dan isu-isu sosial yang berdampak pada masyarakat luas.
- Ikatan Akuntan Indonesia (IAI) memberikan penekanan keras kepada korporasi untuk tidak lagi memisahkan aspek ekologi dari akuntansi.
- Dengan keterhubungan ini, manajemen dan pemegang saham akan lebih rasional dalam mempertimbangkan investasi pada mitigasi risiko serta perlindungan lingkungan.
- Langkah preventif ini bukan hanya soal kepatuhan, tetapi juga memberikan dasar bagi pemangku kepentingan untuk menilai efektivitas mitigasi yang dijalankan.
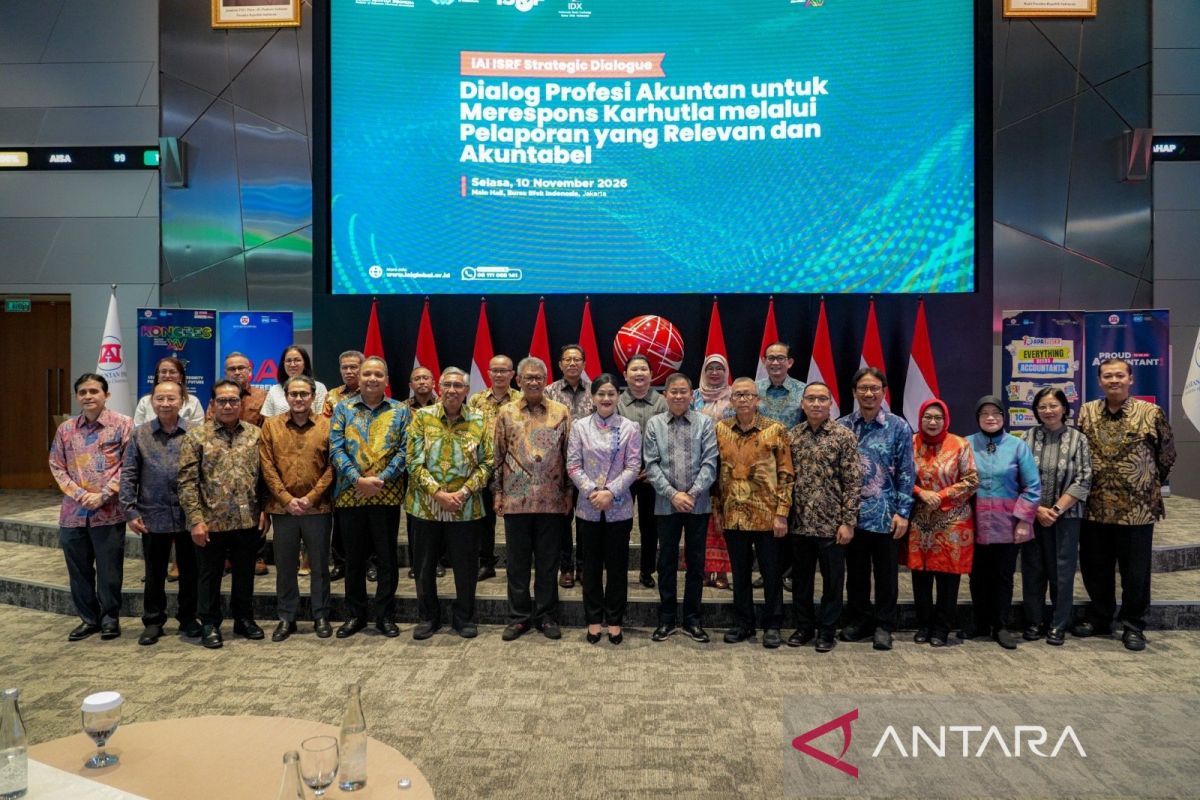
Ikatan Akuntan Indonesia (IAI) memberikan penekanan keras kepada korporasi untuk tidak lagi memisahkan aspek ekologi dari akuntansi. Dalam forum strategis di Jakarta, Ardan Adiperdana, Ketua Dewan Pengurus Nasional IAI, menegaskan bahwa risiko lingkungan, termasuk ancaman kebakaran hutan dan lahan (karhutla), harus diintegrasikan secara substansial ke dalam laporan keuangan serta strategi bisnis utama perusahaan. Langkah ini dinilai krusial agar investor, perbankan, dan pemangku kepentingan dapat memiliki gambaran utuh mengenai kondisi riil dan prospek jangka panjang sebuah entitas usaha, bukan sekadar citra citra yang terfragmentasi.
Ardan menjelaskan bahwa inti dari peran akuntan saat ini adalah menjaga integritas informasi agar pelaporan keberlanjutan benar-benar mencerminkan kondisi faktual, jauh dari penyajian yang manipulatif atau tidak tepat. Penerapan Standar Akuntansi Keuangan (SAK) dan Standar Pengungkapan Keberlanjutan (SPK) harus menjadi jembatan pemahaman bahwa kondisi lingkungan memiliki korelasi langsung dengan nilai aset dan kelangsungan usaha. Dengan keterhubungan ini, manajemen dan pemegang saham akan lebih rasional dalam mempertimbangkan investasi pada mitigasi risiko serta perlindungan lingkungan.
Menggandengkan Indikator Kinerja dengan Mitigasi Risiko Karhutla
Agar akuntabilitas perusahaan tidak berhenti pada wacana, Ardan menambahkan pentingnya dukungan dari sasaran dan indikator kinerja yang dapat dievaluasi secara berkala. Dalam konteks spesifik seperti karhutla, perusahaan didorong untuk mengungkapkan data konkret, seperti cakupan sistem peringatan dini di area berisiko tinggi atau target pengurangan gangguan operasional akibat paparan asap. Langkah preventif ini bukan hanya soal kepatuhan, tetapi juga memberikan dasar bagi pemangku kepentingan untuk menilai efektivitas mitigasi yang dijalankan. Melalui pendekatan ini, pengelolaan risiko lingkungan diharapkan lebih bersifat antisipatif dan terukur dampaknya terhadap bottom line perusahaan.
Menjamin Konsistensi Data antara Pelaporan Keuangan dan Keberlanjutan
Ignasius Jonan, Ketua Indonesia Sustainability Reporting Forum (ISRF) IAI, turut menekankan urgensi adanya connectivity atau keterhubungan informasi yang solid antara laporan keberlanjutan dan laporan keuangan. Menurutnya, risiko lingkungan harus tercermin secara konsisten dalam kedua instrumen pelaporan tersebut, terutama jika dampak tersebut menyentuh pendapatan, biaya operasional, kondisi aset, maupun kewajiban pemulihan lingkungan. “Apa yang diceritakan perusahaan di dalam Pengungkapan Keberlanjutan harus nyambung, konsisten, dan selaras dengan angka-angka yang tercatat di dalam Laporan Keuangan,” tegas Jonan. Sebagai penguat kompetensi di bidang ini, IAI turut meluncurkan Professional Certification in Sustainability guna meningkatkan kapabilitas profesional dalam memahami keterkaitan risiko, peluang keberlanjutan, dan implikasinya terhadap strategi serta prospek perusahaan di masa depan.
BERITA TERKAIT (Berita Nasional)

Anjlok 8,43%, REI Sebut Daya Beli Lemah Hambati Pasar Properti, Pemulihan Diprediksi Baru Terjadi 2027
BRI Manado Perketat Jaminan Keamanan Dana Nasabah dengan Protokol Berlapis dan Proteksi LPS
Banjir Sungai Krueng Meureubo Rendam Lima Desa di Aceh Barat, BPBD Siagakan Personel