Strategi Finansial Cerdas: 7 Tips Efektif Mempercepat Akumulasi Dana untuk Membeli Rumah
Jurnalis senior dengan pengalaman 15 tahun meliput isu politik dan berita nasional di Indonesia.
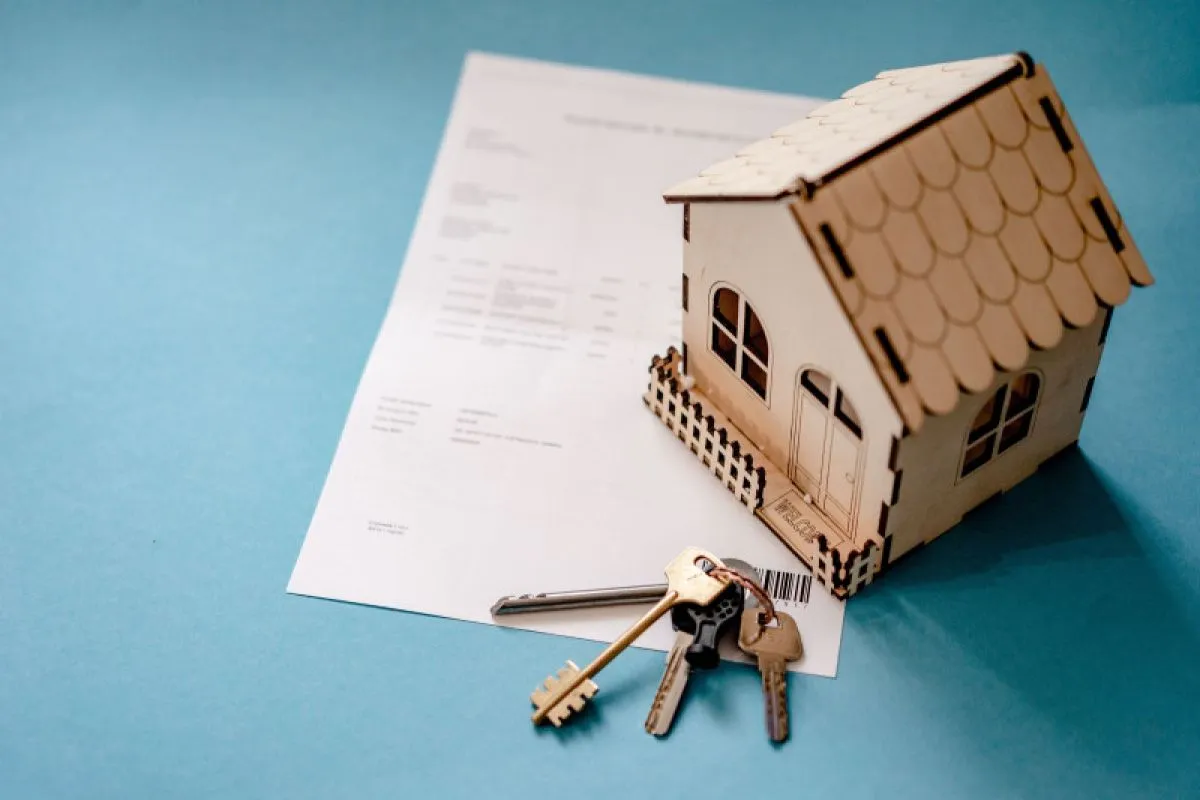
- Membeli rumah merupakan salah satu target finansial terbesar yang menuntut strategi disiplin tinggi, terutama di tengah dinamika pasar properti yang bergerak cepat.
- ANTARA menyoroti bahwa mengandalkan sisa uang bulanan seringkali tidak memadai mengingat kenaikan harga properti yang cenderung melampaui pertumbuhan gaji.
- Oleh karena itu, diperlukan pendekatan sistematis untuk memastikan tujuan kepemilikan hunian dapat tercapai tanpa mengorbankan stabilitas keuangan jangka panjang.
Membeli rumah merupakan salah satu target finansial terbesar yang menuntut strategi disiplin tinggi, terutama di tengah dinamika pasar properti yang bergerak cepat. ANTARA menyoroti bahwa mengandalkan sisa uang bulanan seringkali tidak memadai mengingat kenaikan harga properti yang cenderung melampaui pertumbuhan gaji. Oleh karena itu, diperlukan pendekatan sistematis untuk memastikan tujuan kepemilikan hunian dapat tercapai tanpa mengorbankan stabilitas keuangan jangka panjang.
Langkah fundamental pertama adalah menentukan target harga rumah dan besaran Uang Muka (Down Payment/DP) secara akurat. Calon pembeli disarankan melakukan riset di lokasi incaran untuk menghitung kebutuhan DP yang umumnya berkisar antara 10% hingga 20% dari harga properti. Angka ini perlu ditambah dengan dana cadangan untuk biaya akad, pajak pembeli (BPHTB), dan notaris yang dapat mencapai 5%–10% dari harga rumah. Total akumulasi inilah yang menjadi patokan utama target tabungan awal.
Optimasi Instrumen Investasi dan Disiplin Aliran Kas
Untuk mempercepat akumulasi dana, penerapan sistem "pay yourself first" melalui fitur autodebet sangat krusial. Sisihkan minimal 20%–30% dari gaji segera setelah diterima ke rekening khusus, sehingga dana tersebut tidak tergoda untuk terpakai. Pemisahan rekening ini juga harus diikuti dengan pemilihan instrumen investasi yang tepat sesuai horizon waktu. Jika target pembelian dalam 1–3 tahun, gunakan instrumen berisiko rendah seperti Reksadana Pasar Uang (RDPU) atau Deposito. Namun, untuk horizon 3–5 tahun ke atas, pertimbangkan Obligasi Negara Ritel (ORI/SBR) atau Reksadana Pendapatan Tetap guna melawan inflasi properti. Selain itu, menekan pengeluaran gaya hidup atau latte factor seperti langganan aplikasi yang jarang dipakai dapat menambah porsi tabungan secara signifikan.
Menjaga Rasio Utang dan Memanfaatkan Program Subsidi
Kesehatan rasio utang menjadi penentu kelayakan kredit. Sebelum mengajukan KPR, pastikan cicilan bulanan tidak melebihi 30%–35% dari penghasilan. Melunasi utang konsumtif seperti kartu kredit atau paylater tidak hanya mempercepat tabungan, tetapi juga meningkatkan peluang persetujuan KPR. Manfaatkan pula pendapatan tambahan seperti THR atau bonus tahunan dengan mengalokasikan 70%–80% langsung ke pos tabungan rumah. Terakhir, pantau program bantuan pemerintah seperti KPR FLPP yang menawarkan bunga tetap rendah dan DP ringan, serta promo dari pengembang yang bekerja sama dengan bank, seperti pembebasan biaya akad atau subsidi DP.
BERITA TERKAIT (Berita Nasional)

Mantan Wapres Gibran Berhak Terima Pensiun Rp20,16 Juta hingga Rumah Kediaman
Moskow dan Abu Dhabi Sepakati Arsitektur Keamanan Kolektif untuk Menstabilkan Selat Hormuz
Kemenag Dorong Bahasa dan Sastra Jadi Jembatan Persaudaraan Nusantara di Festival Sabah
