Kinerja BRI Menguat: Laba Bersih Rp48,2 Triliun, Penciran Kredit Tumbuh 14,5 Persen
Mengamati dinamika politik nasional dan kebijakan pemerintah secara kritis.
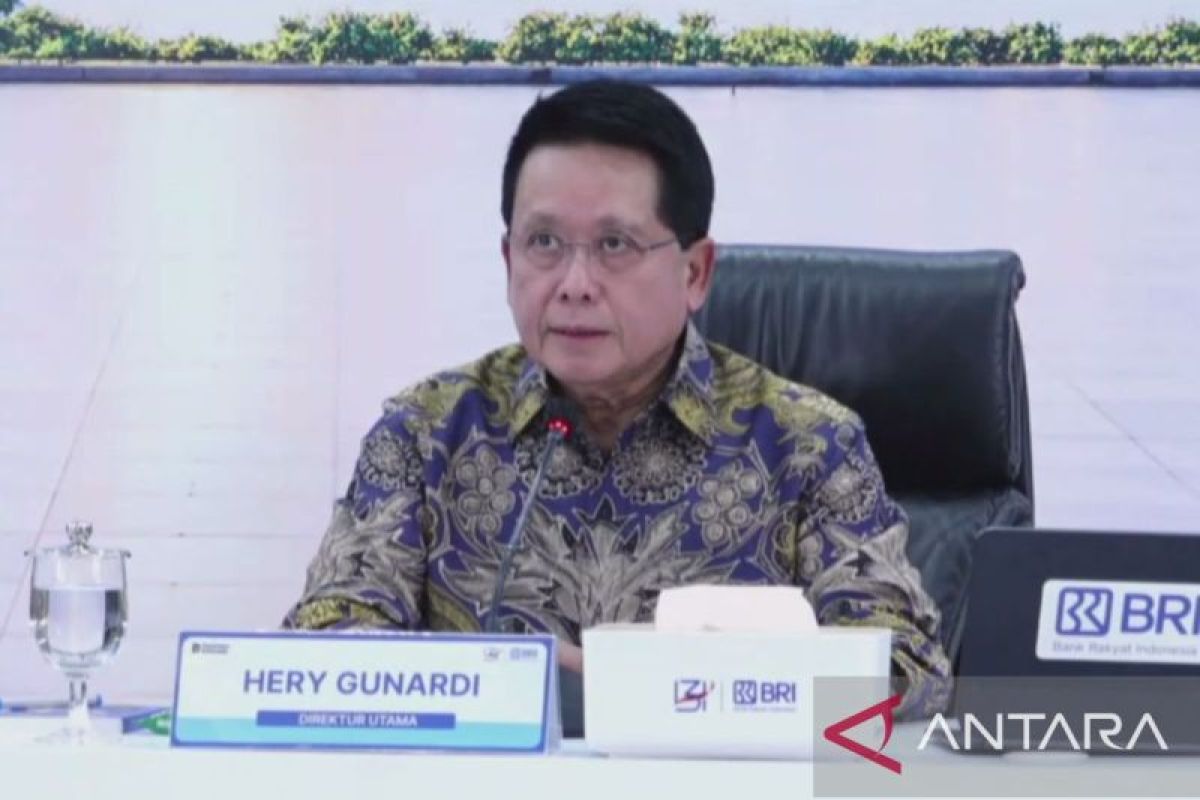
- PT Bank Rakyat Indonesia (Persero) Tbk mencatatkan prestasi gemilang dengan membukukan laba bersih konsolidasi sebesar Rp48,2 triliun hingga September 2026.
- Angka ini menunjukkan pertumbuhan signifikan sebesar 16,8 persen secara tahunan (year-on-year/yoy) dibandingkan periode yang sama tahun sebelumnya senilai Rp41,2 triliun.
- Secara fundamental, laporan keuangan triwulan III 2026 ini memperlihatkan ekspansi aset yang agresif namun sehat.
PT Bank Rakyat Indonesia (Persero) Tbk mencatatkan prestasi gemilang dengan membukukan laba bersih konsolidasi sebesar Rp48,2 triliun hingga September 2026. Angka ini menunjukkan pertumbuhan signifikan sebesar 16,8 persen secara tahunan (year-on-year/yoy) dibandingkan periode yang sama tahun sebelumnya senilai Rp41,2 triliun. Direktur Utama BRI, Hery Gunardi, menegaskan bahwa solidnya pertumbuhan bisnis bank plat merah ini didorong oleh lonjakan penjualan kredit yang melampaui rata-rata industri, fokus pengumpulan Dana Pihak Ketiga (DPK) berbiaya rendah, serta penguatan pendapatan operasional secara berkelanjutan.
Secara fundamental, laporan keuangan triwulan III 2026 ini memperlihatkan ekspansi aset yang agresif namun sehat. Total aset konsolidasi BRI naik 10,1 persen secara tahunan menjadi Rp2.338 triliun. Dari sisi pendanaan, bank ini berhasil menghimpun DPK sebesar Rp1.651 triliun, meningkat 12 persen dari Rp1.475 triliun pada periode sama tahun sebelumnya. Keberhasilan ini tidak terlepas dari optimalisasi ekosistem transaksi yang membuat nilai tabungan BRI menyentuh angka tertinggi dalam sejarah perusahaan.
Dominasi Pembiayaan UMKM Sebagai Tulang Punggung Ekonomi
Kekuatan utama BRI tetap tertancap pada komitmennya terhadap ekonomi kerakyatan. Penyaluran kredit dan pembiayaan BRI mencapai Rp1.647 triliun atau tumbuh 14,5 persen secara tahunan, angka yang lebih tinggi dari pertumbuhan industri perbankan nasional yang hanya 13,26 persen. Hery Gunardi menjelaskan bahwa segmen Usaha Mikro, Kecil, dan Menengah (UMKM) masih mendominasi portofolio kredit dengan porsi 75,9 persen atau setara Rp1.250 triliun. Keberpihakan ini dinilai krusial dalam menciptakan lapangan kerja dan memperkuat struktur ekonomi nasional.
Optimalisasi Pendapatan Bunga dan Margin Operasional
Di sisi profitabilitas, strategi pengelolaan biaya dan pendapatan menunjukkan hasil positif. Rasio dana murah atau Current Account Saving Account (CASA) BRI mencapai 70 persen dari total DPK, yang menjadi kunci efisiensi biaya pendanaan. Sebagai hasilnya, Laba Operasional Sebelum Pencadangan (Pre-Provision Operating Profit/PPOP) melonjak 10,9 persen secara tahunan menjadi Rp96,1 triliun dari Rp86,7 triliun di September 2025. Secara rinci, komposisi pendapatan dan beban bunga tahun ini menunjukkan tren sebagai berikut:
- Pendapatan bunga naik dari Rp155,16 triliun menjadi Rp162,79 triliun.
- Beban bunga meningkat tipis dari Rp44,17 triliun menjadi Rp44,94 triliun.
- Pendapatan bunga bersih (Net Interest Income/NII) melonjak 6,2 persen dari Rp110,99 triliun menjadi Rp117,85 triliun.
Kombinasi antara pertumbuhan aset yang berkualitas dan efisiensi biaya operasional memastikan bahwa BRI tetap menjadi motor utama pertumbuhan perbankan nasional di tengah tantangan ekonomi global.
BERITA TERKAIT (Berita Nasional)
Kemenkop Perkuat Kapasitas Bendahara KDKMP demi Pengelolaan Keuangan yang Akuntabel
Konfrontasi Diam-Diam Netanyahu-Trump Guncang Lobi Mediasi Iran

Harga Minyak Brent Tembus US$92,2; Serangan 37 Kapal di Selat Hormuz Picu Ketegangan Energi Global
