Pemerintah Target Rp10 Triliun, Lelang Sukuk Syariah Besok Buka Peluang Besar bagi Investor


Ringkasan Singkat
- Rabu, 26 Agustus 2026, pemerintah lelang delapan seri Sukuk Negara dengan target indikatif Rp10 triliun (potensi sampai Rp20 triliun).
- Lelang dilakukan secara terbuka lewat Bank Indonesia sebagai agen, dengan metode multiple‑price.
- Seri yang ditawarkan meliputi tiga SPN‑S tenor pendek dan lima PBS tenor panjang, sebagian besar merupakan reopening.
Pemerintah Indonesia akan menggelar lelang Surat Berharga Syariah Negara (SBSN) pada Rabu, 26 Agustus 2026. Delapan seri sukuk, terdiri dari tiga seri Surat Perbendaharaan Negara‑Syariah (SPN‑S) tenor pendek dan lima seri Project Based Sukuk (PBS) tenor panjang, akan dipasarkan untuk menutup sebagian target pembiayaan APBN 2026.
Daftar seri yang akan dilelang meliputi: SPNS12102026 (re‑opening), SPNS01032027 (re‑opening), SPNS25052027 (baru), serta PBS030, PBS040, PBS034, PBS005, dan PBS038 (semua re‑opening). Tenor beragam, mulai dari jatuh tempo Oktober 2026 hingga Desember 2049, dengan imbalan diskonto untuk seri SPN‑S dan imbalan tetap antara 5,00%‑6,875% untuk seri PBS.
Target indikatif lelang ditetapkan Rp10 triliun, namun otoritas berhak menyesuaikan volume hingga dua kali lipat (maksimum Rp20 triliun) bila permintaan pasar kuat. Lelang akan berlangsung secara open auction dengan metode harga beragam, dimulai pukul 09.00 WIB dan ditutup pukul 11.00 WIB. Penawaran harus disalurkan melalui Dealer Utama yang telah disetujui Kementerian Keuangan, sesuai PMK No. 195/PMK.08/2020.
Pemenang lelang kompetitif membayar sesuai yield yang mereka tawarkan, sementara pemenang non‑kompetitif membayar berdasarkan rata‑rata tertimbang yield kompetitif. Settlement dijadwalkan pada Jumat, 28 Agustus 2026 (T+2).
Analisis Pakar
Secara makro, lelang SBSN ini menandai upaya pemerintah memperkuat basis pembiayaan syariah dalam rangka diversifikasi sumber dana publik. Dengan target indikatif Rp10 triliun, pemerintah tidak hanya mengincar likuiditas jangka pendek untuk menutup defisit APBN, tetapi juga menguji kedalaman pasar sukuk domestik. Jika permintaan mencapai batas maksimum 200%, hal ini akan mengindikasikan bahwa investor institusional—termasuk dana pensiun, asuransi, dan bank syariah—sudah siap menampung eksposur yang lebih besar pada instrumen syariah.
Struktur tenor yang beragam, khususnya seri PBS dengan jatuh tempo hingga 2049, memberikan pilihan bagi investor yang mengincar pendapatan tetap jangka panjang. Imbalan tetap di kisaran 5‑6,9% masih kompetitif dibandingkan obligasi konvensional pemerintah, mengingat risiko suku bunga global yang masih volatil. Lebih penting lagi, penggunaan akad Ijarah Sale and Lease Back serta Ijarah Asset to be Leased, yang telah disahkan oleh DSN‑MUI, menambah kredibilitas syariah dan mengurangi risiko reputasi bagi investor yang sensitif terhadap standar halal.
Dari perspektif bisnis, lembaga keuangan yang menjadi Dealer Utama akan memperoleh fee signifikan dari proses penawaran, sekaligus memperkuat posisi mereka sebagai gateway ke pasar modal syariah. Bagi korporasi yang mencari pembiayaan proyek, kehadiran PBS yang terikat pada proyek infrastruktur APBN memberikan sinyal bahwa pemerintah membuka pintu bagi partisipasi swasta melalui skema pembiayaan berbasis aset. Ini dapat mempercepat pelaksanaan proyek‑proyek strategis, sekaligus menambah nilai tambah bagi bank yang dapat menyalurkan dana ke sektor riil.
Namun, risiko tetap ada. Jika permintaan tidak mencapai target, pemerintah mungkin harus menurunkan yield untuk menarik pembeli, yang pada gilirannya dapat meningkatkan beban biaya dana. Di sisi lain, over‑subscription dapat menimbulkan tekanan pada likuiditas pasar sekunder, terutama bila investor institusional harus menyesuaikan portofolio mereka. Oleh karena itu, pemantauan dinamika penawaran‑permintaan selama lelang sangat penting bagi semua pemangku kepentingan.
Pertanyaan yang Sering Diajukan (FAQ)
- Q: Apa perbedaan antara SPN‑S dan PBS?
A: SPN‑S adalah sukuk pemerintah berjangka pendek yang menggunakan akad Ijarah Sale and Lease Back, sedangkan PBS adalah sukuk berbasis proyek dengan tenor panjang dan menggunakan akad Ijarah Asset to be Leased. - Q: Bagaimana cara investor individu berpartisipasi?
A: Investor individu harus mengajukan penawaran melalui salah satu Dealer Utama yang telah disetujui Kementerian Keuangan. - Q: Apa implikasi jika lelang mencapai batas maksimum Rp20 triliun?
A: Hal ini menandakan permintaan sangat kuat, yang dapat menurunkan yield sukuk dan meningkatkan biaya dana pemerintah, sekaligus memperluas likuiditas pasar sukuk domestik.
BERITA TERKAIT (Ekonomi & Pasar)
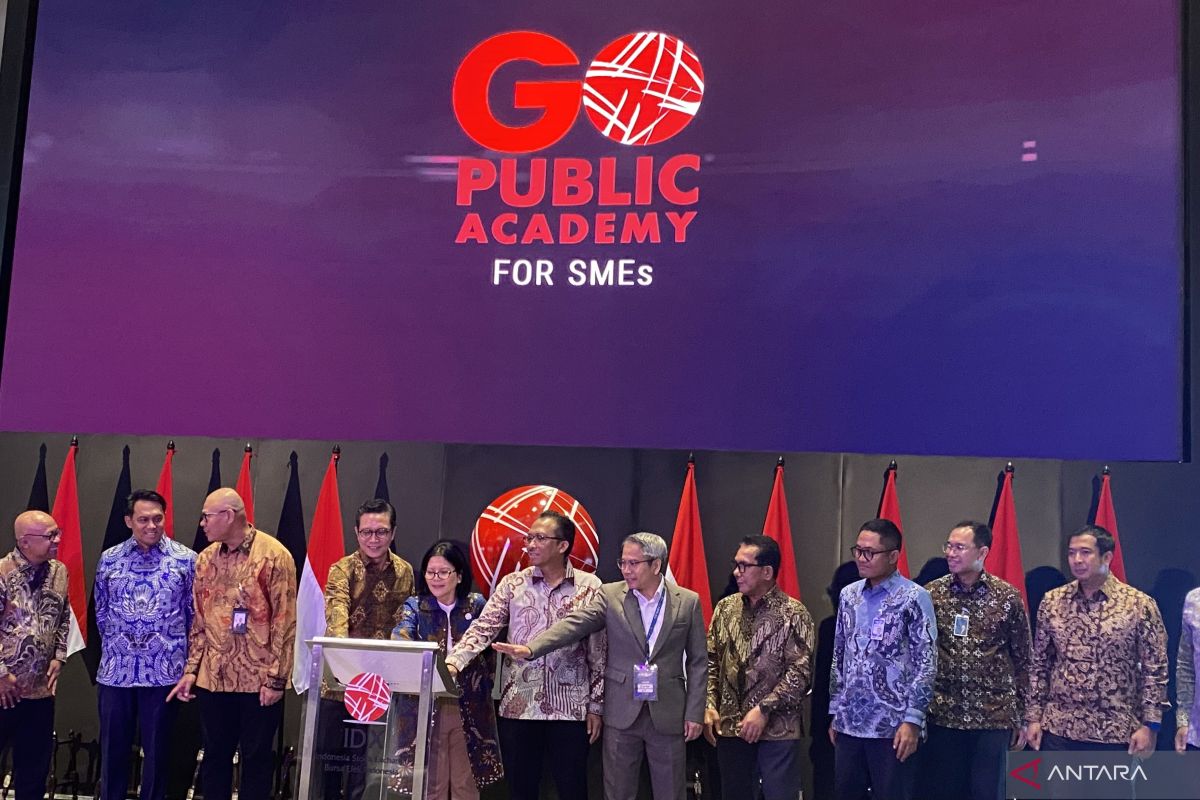
Kementerian UMKM dan BEI Akselerasi 200 UKM Menuju Pasar Modal Lewat Go Public Academy
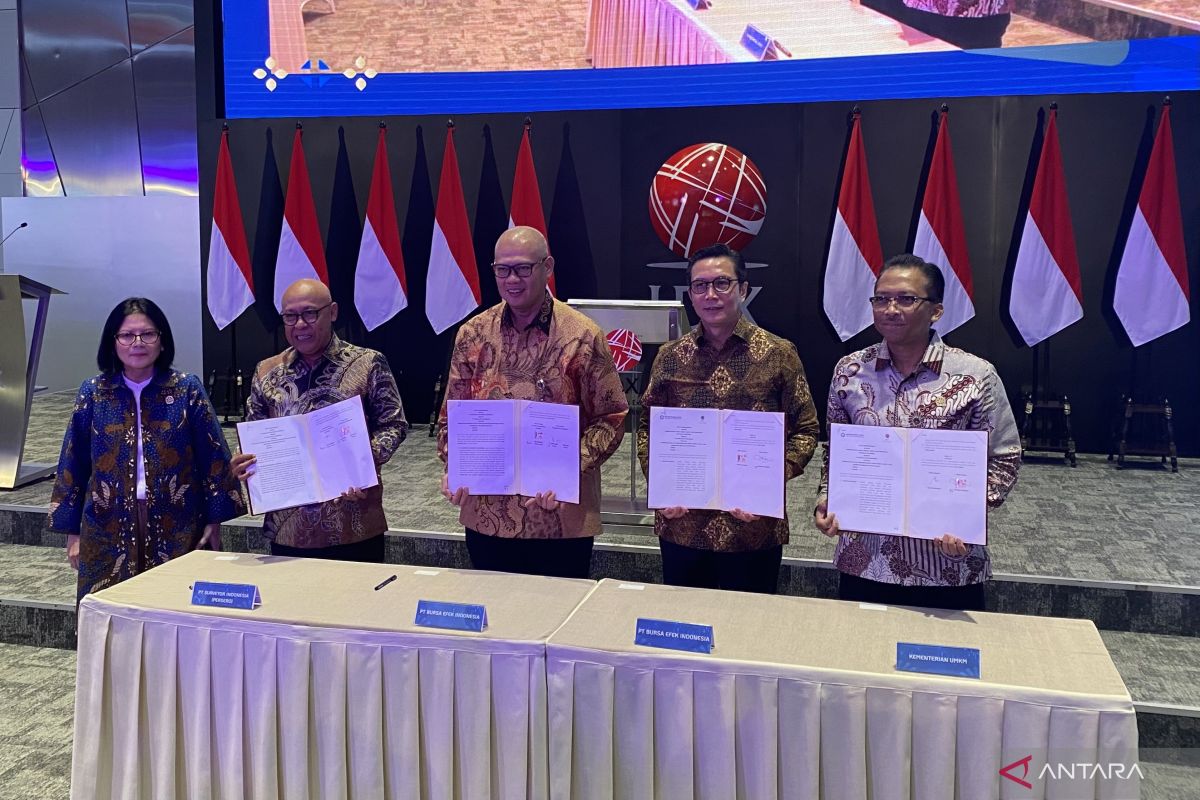
Kementerian UMKM Ingatkan UKM Jangan Buru-Buru IPO: Kesiapan Tata Kelola Jadi Kunci Utama
Laba Bersih Phapros Melonjak 311,58 Persen, Didukung Efisiensi Operasional dan Penguatan Margin EBITDA
